Severity: Notice
Message: Trying to get property 'category_name' of non-object
Filename: frontend/single.php
Line Number: 44
Backtrace:
File: /home6/niropekk/public_html/application/views/frontend/single.php
Line: 44
Function: _error_handler
File: /home6/niropekk/public_html/application/controllers/Mainframe_front.php
Line: 176
Function: view
File: /home6/niropekk/public_html/index.php
Line: 316
Function: require_once
Severity: Notice
Message: Trying to get property 'category_name' of non-object
Filename: frontend/single.php
Line Number: 45
Backtrace:
File: /home6/niropekk/public_html/application/views/frontend/single.php
Line: 45
Function: _error_handler
File: /home6/niropekk/public_html/application/controllers/Mainframe_front.php
Line: 176
Function: view
File: /home6/niropekk/public_html/index.php
Line: 316
Function: require_once
আপডেট: ২০২৬-০৭-৩০
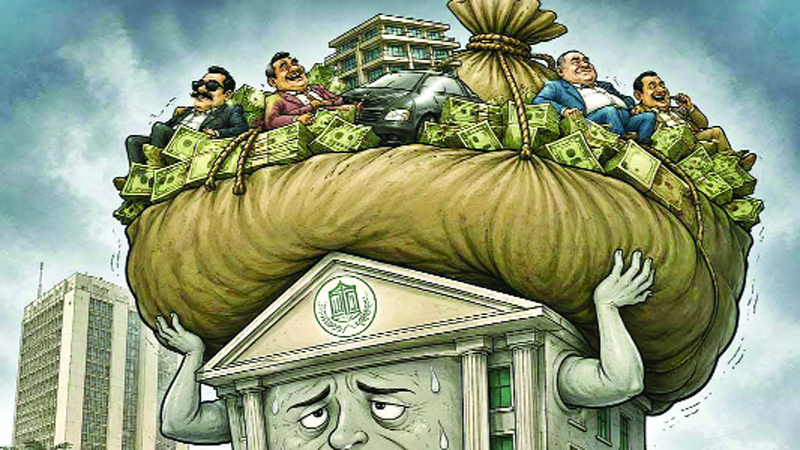
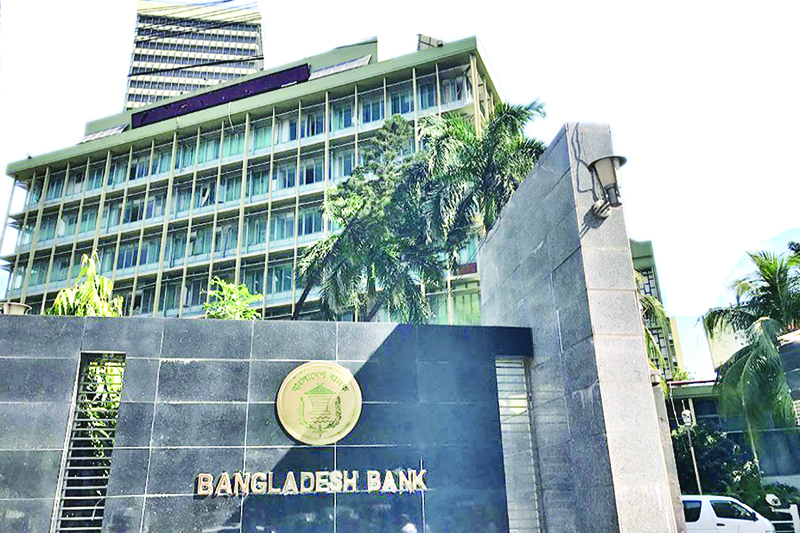
ব্যাংকের মাধ্যমে অর্থনীতিতে টাকার সরবরাহ বাড়াতে ঋণসীমায় বড় ছাড় দিয়েছে বাংলাদেশ ব্যাংক, যার যৌক্তিকতা নিয়ে প্রশ্ন তুলছেন বিশ্লেষকরা।
তারা বলছেন, একক গ্রাহকের ঋণসীমা এক ধাক্কায় ১০ শতাংশ পয়েন্ট বাড়ানোর ফলে বড় গ্রহীতারা ব্যাংক থেকে আরো বেশি ঋণ নিতে পারবেন, যা খেলাপি ঋণের বোঝা আরো বাড়ানোর ঝুঁকি তৈরি করবে।
বিশ্ব ব্যাংকের ঢাকা কার্যালয়ের সাবেক লিড ইকোনোমিস্ট জাহিদ হোসেন বলেন, কি এমন পরিস্থিতি তৈরি হল যে, বাণিজ্যিক ব্যাংকের জন্য ঋণ সীমা বাড়াতে হল? এর ব্যাখ্যা আরো স্পষ্ট হওয়া দরকার। তার ভাষ্য, ব্যাংক খাতে এমনিতেই সিস্টেমেটিক রিস্ক আছে, তা কেন বাংলাদেশ ব্যাংক আরো বাড়াতে যাচ্ছে, তা বোধগম্য হচ্ছে না।
এদিকে পুনঃঅর্থায়ন তহবিল থেকে রাজধানীর বাইরে এসএমই খাতে এক হাজার কোটি টাকার ঋণ বরাদ্দ দেওয়া হচ্ছে, যা বাজারে তারল্য সরবরাহ আরো বাড়াতে ভূমিকা রাখবে।
এসব সিদ্ধান্তের মধ্য দিয়ে মূল্যস্ফীতি নিয়ন্ত্রণে চলমান সঙ্কোচনমূলক মুদ্রানীতির বাইরে গিয়ে বাংলাদেশ ব্যাংকের সম্প্রসারণ নীতিতে আসার ইঙ্গিত মিলেছে। তাতে ৯ শতাংশের উপরে থাকা মূল্যস্ফীতির হার আরো বাড়তে পারে বলে সতর্ক করছেন বিশেষজ্ঞরা।
ব্যাংক খাতের অতীত অভিজ্ঞতা মনে করিয়ে দিয়ে তারা বলছেন, ঢালাওভাবে সুবিধা দেওয়া দূরদর্শী সিদ্ধান্ত নয়। সব ব্যাংকের ঝুঁকি সামাল দেওয়ার সক্ষমতা সমান নয়। ফলে খেলাপি ঋণসহ ব্যাংক খাতের সমস্যা আরো যেতে পারে।
আর পুঁজিবাজার বিশ্লেষকরা বলছেন, কেন্দ্রীয় ব্যাংকের এমন সিদ্ধান্ত বন্ড মার্কেটের সম্প্রসারণ প্রক্রিয়াও বাধাগ্রস্ত করবে। ব্যবসায়ীদের পুঁজিবাজারমুখী করতে কেন্দ্রীয় ব্যাংকের নীতিমালা হওয়া দরকার।
কী ছাড় দিচ্ছে বাংলাদেশ ব্যাংক?
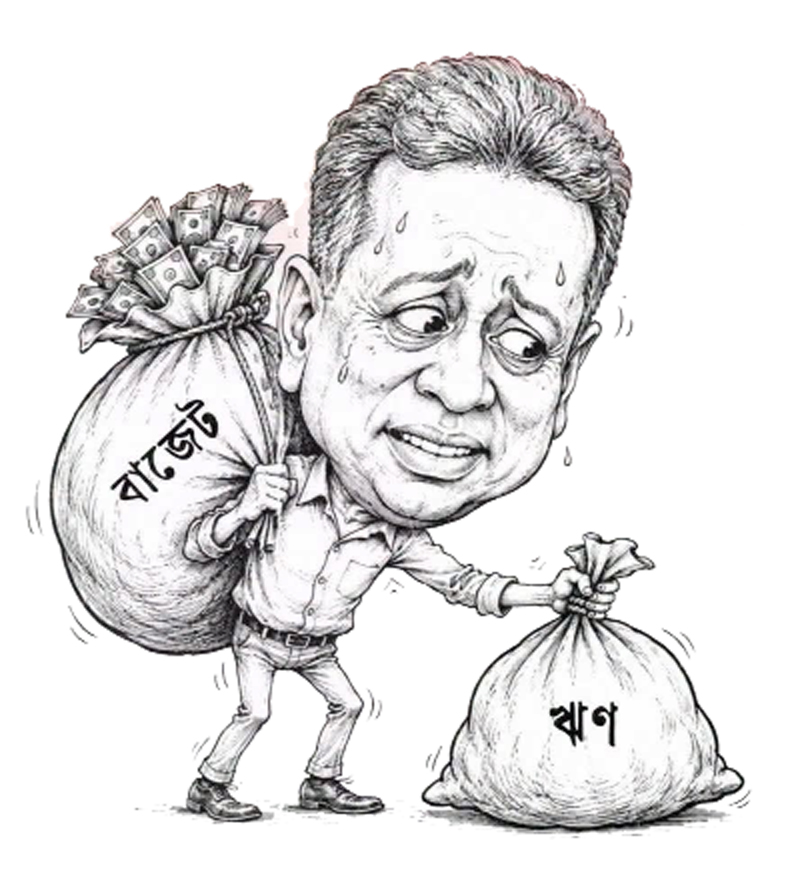
বাংলাদেশ ব্যাংক গত সপ্তাহে ‘ফান্ডেড’ ও ‘নন-ফান্ডেড’ ঋণ মিলিয়ে একক গ্রাহকের ঋণসীমা বাড়িয়ে ব্যাংকের মূলধনের ২৫ শতাংশ করেছে। আগে ‘ফান্ডেড’ (সরাসরি ব্যাংক থেকে ঋণ গ্রহীতার অ্যাকাউন্টে) ঋণের ক্ষেত্রে একক গ্রাহকের ঋণসীমা ছিল ১৫ শতাংশ। এর ফলে ব্যাংকের ঋণ বিতরণ করার সুযোগ যেমন বাড়বে, তেমনি বতর্মান ঋণ গ্রহীতাদেরও নতুন করে আরো ঋণ নেওয়ার সুযোগ তৈরি হল।
পাশাপাশি ব্যাংকের খেলাপি হারের সীমার বিপরীতে ঋণ দেওয়ার সুযোগও বাড়ানো হয়েছে।
যেসব ব্যাংকের খেলাপি ঋণের হার ১০ শতাংশ পর্যন্ত রয়েছে, তারা বিতরণকৃত ঋণ ও অগ্রিমের ৫০ শতাংশ পর্যন্ত বড় অংকের ঋণ দিতে পারবে। এতদিন ৩ শতাংশ খেলাপি ঋণ থাকা ব্যাংকগুলো মোট ঋণের ৫০ শতাংশ পর্যন্ত বড় ঋণ দিতে পারত। এতদিন বড় ঋণের পরিমাণ ব্যাংকের মূলধনের ৪০০ শতাংশের বেশি হওয়ার সুযোগ ছিল না। বাংলাদেশ ব্যাংক সিদ্ধান্ত দিয়েছে, এখন ব্যাংকের মূলধনের ৪০০ শতাংশ পর্যন্ত বড় ঋণ দিতে পারবে ব্যাংক। এর ফলে সব ব্যাংকই সব ধরনের বড় ঋণ গ্রহীতাদের ঋণ দেওয়ার পরিমাণ বাড়িয়ে দিতে পারবে।
পাশাপাশি খেলাপিদের দন্ড সুদ কমানো হয়েছে, ট্রেড ফাইন্যান্স ও বৈদেশিক লেনদেনের নিয়ম শিথিল করা হয়েছে। এর বাইরে সরকারের ‘এক কোটি কর্মসংস্থান’ সৃষ্টির নির্বাচনি ইশতেহার পূরণে বন্ধ শিল্প-কারখানা চালু করতে ২০ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিল গঠনের উদ্যোগ নেওয়া হয়েছে। সব মিলিয়ে মুদ্রানীতির কার্যকারিতা নষ্ট হয়ে দেশের অর্থনীতি রাজস্বনীতি নির্ভর হয়ে পড়ার আশঙ্কা দেখছেন বিশ্লেষকরা।
‘অতীত অভিজ্ঞতা ভালো নয়’
অর্থনীতির বিশ্লেষক জাহিদ হোসেন বলেন, টাকার সরবরাহ বেড়ে গেলে মূল্যস্ফীতি বাড়বে। কিন্তু টাকা নেওয়ার সুযোগ দেওয়া হলেই যে, ঋণের প্রবাহ বাড়বে, তা বলা যাবে না। এখন ব্যাংকগুলোকে সুযোগ দেওয়া হয়েছে, চাইলে তারা ঋণ দিতে পারবে। কিন্তু ব্যাংক ঋণ দিতে বাধ্য নয়। ব্যাংকের ঝুঁকি ব্যবস্থাপনা কমিটি ও পর্ষদকে বিচার করে দেখতে হবে, কাকে ঋণটি তারা দেবে। আমাদের অতীত অভিজ্ঞতা তো ভালো না। প্রভাবশালী গোষ্ঠীরা তাদের প্রভাব খাটিয়ে ঋণটি নেবে।
ঋণের সীমা বর্তমান সময়ের চেয়ে কম থাকার পরও গত দুই দশকে ব্যাংক খাত থেকে ঋণের নামে লাখ কোটি টাকা পাচার হয়ে গেছে বলে দেশের অর্থনৈতিক অবস্থার শ্বেতপত্রে উঠে এসেছে। ২০২৫ সালের ডিসেম্বর পর্যন্ত ব্যাংকিং খাতে মোট খেলাপি ঋণের পরিমাণ ছিল প্রায় ৫ লাখ ৪৫ হাজার কোটি টাকা। এমন পরিস্থিতিতে ঋণদানের সীমা বৃদ্ধি আর্থিক খাতে নতুন ঝুঁকি তৈরি করবে বলে মনে করেন জাহিদ হোসেন।
খেলাপি ঋণের বেশিরভাগই যে ‘বড়দের’ হাতে আটকে আছে, সে বিষয়টি মনে করিয়ে দিয়ে তিনি বলেন, নীতিতে প্রুডেনশিয়াল কোথায়? রেগুলেটারের কাজ তো পরিণাম আগে চিত্রায়ণ করা। সবাইকে কেন সুবিধা দিতে হবে-সেই প্রশ্ন তুলে বিশ্ব ব্যাংকের ঢাকা কার্যালয়ের সাবেক লিড ইকোনোমিস্ট বলেন, অনেক ব্যাংকেরই ক্যাপিটাল শর্টফল আছে। এরা নিজেরাই তো সমস্যায় আছে। তাদের কাছ থেকে ঋণ নিলে তো সমস্যা আরো বাড়বে। যাদের শর্টফল আছে, সেসব ব্যাংককে এ নীতিমালা থেকে বাদ দেওয়া যেত। কোন ধরনের ব্যবসায়ীরা এ সুবিধা পাবেন, তার একটি মানদন্ড দিলে যৌক্তিকতা বোঝা যেত। ব্যাংক নির্বাহীদের সংগঠন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান সেলিম আর এফ হোসেনও মনে করেন, কেন্দ্রীয় ব্যাংকের নীতি ‘আরো বাস্তবভিত্তিক’ হওয়া উচিত।
সবশেষ ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক হিসেবে থাকা সেলিম বলেন, মূলধন ও প্রভিশন শর্টফল থাকা ব্যাংকগুলোকে এ সুবিধা না দিলে ভালো হত। তারা তো এমনিতেই সমস্যা আছে। এখন সব ব্যাংকই ঋণ দিতে যায়, তাহলে সমস্যাগ্রস্ত ব্যাংক আরো সমস্যায় পড়বে।
সবচেয়ে ভালো অবস্থানে থাকা ব্যাংকগুলোর জন্য একটি ‘ক্রাইটেরিয়া’ ঠিক করার পরামর্শ দিয়ে তিনি বলেন, যাদের ক্রেডিট রেটিং ভালো, খেলাপির হার কম, ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধন সংরক্ষণের হার সাড়ে ১২ শতাংশের উপরে রয়েছে, সেসব ব্যাংক এই সুবিধা পেতে পারে। তেমনি সব গ্রাহককে ঋণ না দিয়ে ভালো গ্রাহককে দিতে পারে।
ডলারের বিপরীতে টাকার মান কমতে শুরু করলে ২০২২ সালের সেপ্টেম্বরে মূল্যস্ফীতির হার এক লাফে ৯ দশমিক ৫২ শতাংশে উঠে যায়। আগের মাস অগাস্টেও তা ছিল ৭ দশমিক ৫৬ শতাংশ। মূল্যস্ফীতি নিয়ন্ত্রণে ২০২২ সালের শেষ দিক থেকে নীতি সুদ হার বাড়াতে শুরু করে বাংলাদেশ ব্যাংক। তারপরও বাড়তে থাকা মূল্যস্ফীতির হার ২০২৪ সালের জুলাই মাসে রেকর্ড ১১ দশমিক ৬৬ শতাংশে পৌঁছায়। ওই মাস থেকে শুরু হওয়া শিক্ষার্ধীদের আন্দোলন পরের মাসে ছাত্র-জনতার আন্দোলনে পরিণত হলে ৫ অগাস্ট আওয়ামী লীগ সরকারের পতন ঘটে।
অন্তবর্তীকালীন সরকার দায়িত্ব নেওয়ার পর পুরোমাত্রায় সংকোচনমূলক মুদ্রানীতি গ্রহণ করে বাংলাদেশ ব্যাংক। দীর্ঘদিনের চেষ্টায় ২০২৪ সালের অগাস্টে মূল্যস্ফীতি কমে আসতে শুরু করে। কিন্তু সবশেষ গত এপ্রিল মাসেও মূল্যস্ফীতির হার ৯ শতাংশের উপরে ছিল।
মূল্যস্ফীতির হার ৭ শতাংশের নিচে না নামা পর্যন্ত নীতি সুদ হার না কমানোর পরামর্শ দিয়েছিল আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ)। সে অনুযায়ী চলতি মুদ্রানীতিতেও সঙ্কাচনমূলক নীতি অব্যহত রেখেছে বাংলাদেশ ব্যাংক। ২০২৪ সালের অক্টোবর থেকে ১০ শতাংশ নীতিসুদহার ধরে রেখেছে বাংলাদেশ ব্যাংক। এসএলফ রেট এখন সাড়ে ১১ শতাংশ; আর এসডিএফ ৮ শতাংশ। মূল্যস্ফীতির এই সময়েই ব্যাংক খাতের রিজার্ভ মানিতে ১৩ দশমিক ৩৫ শতাংশ প্রবৃদ্ধি হয় গত ফেব্রুয়ারি মাসে। রিজার্ভ মানিকে বলা হয় ‘হাইপাওয়ার মানি’, যা মূল্যস্ফীতিতে প্রভাব ফেলে। কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, গত ফেব্রুয়ারি মাসে রিজার্ভ মানির স্থিতি দাঁড়ায় ৪ লাখ ২৪ হাজার ৬১৮ কোটি টাকা। এক বছর আগে, অর্থাৎ ২০২৫ সালের ফেব্রুয়ারি মাসে তা ছিল ৩ লাখ ৭৪ হাজার ৬০২ কোটি টাকা। চলতি অর্থবছরের ফেব্রুয়ারি পর্যন্ত রিজার্ভ মানি বৃদ্ধি পায় ১১ হাজার ৪৩৯ কোটি টাকা। আগের অর্থবছরের একই সময়ে ছিল ঋণাত্বক ৩৯ হাজার কোটি টাকা। জাহিদ হোসেন বলেন, ঋণ বিতরণ বাড়লে মূল্যস্ফীতিতে প্রভাব পড়বে। আবার অর্থনীতি চাঙ্গা করতে হলে ব্যবসায়ীদের টাকা দিতে হবে। সেই ঋণ সঠিক জায়গায় না গেলে প্রভাব পড়বে ব্যাংক খাতে। বাংলাদেশ ব্যাংক এ দুয়ের মাঝে ভারসাম্য কীভাবে রক্ষা করবে, নীতিমালায় তা স্পষ্ট করতে হবে।
পুঁজিবাজার ও বন্ড মার্কেট উন্নয়নে বাঁধা?
রাষ্ট্রায়ত্ব ইনভেস্টমেন্ট করপোরেশন অব বাংলাদেশের (আইসিবি) চেয়ারম্যান আবু আহমেদ বলছেন, বাংলাদেশ ব্যাংকের প্রধান কাজ হল মূল্যস্ফীতি নিয়ন্ত্রণ, মুদ্রার স্থিতিশীলতা ও আর্থিক খাতের শৃঙ্খলা রক্ষা করা। এগুলোর সঙ্গে সমন্ময় রেখে অর্থনৈতিক প্রবৃদ্ধিতেও দৃষ্টি দিতে। অর্থনীতিকে তো গতিশীল করতে হবে।
তিনি বলেন, অনেক ব্যাংকের সমস্যা আছে তা স্পষ্ট। এজন্য বন্ড মার্কেট থেকে অর্থ সংগ্রহ করতে উৎসাহ দেওয়ার পাশাপাশি নীতিমালা সেভাবেই হওয়া উচিত, যাতে বাধ্য হয়ে পুঁজিবাজারে যায়। ব্যবসায়ীরা তো সুবিধা চাইবেই, নিয়ন্ত্রক সংস্থাকেও বিষয়টি অর্থনীতির সার্বিক স্বার্থে চিন্তা করতে হবে।
বড় ঋণ গ্রহীতাদের ব্যাংকমুখী প্রবণতা থেকে বের করে না আনলে পুঁজিবাজার ও বন্ড মার্কেট উন্নত হবে না বলে মনে করেন ডিএসই ব্রোকার্স অ্যাসোসিয়েশন অব বাংলাদেশের (ডিবিএ) সভাপতি সাইফুল ইসলাম।
তিনি বলেন, দীর্ঘমেয়াদের ঋণের জন্য বন্ড মার্কেট বেশি উপযোগী। ঋণ গ্রহীতারা বন্ড মার্কেট ও পুঁজিবাজার থেকে বেশি করে ঋণ নিতে পারেন। তাতে ব্যাংকের ওপর চাপ কমে।
ব্যাংক খাত এমনিতেই খেলাপি ঋণের ভারে ন্যুব্জ হয়ে গেছে। সেখানে আরো চাপ দিলে ব্যাংক খাত ঘুরে দাঁড়াতে সয়য় লাগবে।
মূল্যস্ফীতি নিয়ন্ত্রণ, খেলাপি ঋণ নিয়ন্ত্রণের মত বিষয়গুলো কেন্দ্রীয় ব্যাংকের অগ্রাধিকারের তালিকায় দ্বিতীয় স্থানে চলে যাচ্ছে কি না, তা জানতে চাওয়া হয়েছিল বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খানের কাছে। জবাবে তিনি বলেন, যার পকেটে টাকা নেই, তার কাছে মূল্যস্ফীতি গুরুত্বপূর্ণ নয়। বাংলাদেশ ব্যাংক চাইছে, কাজ দেওয়ার মাধ্যমে মানুষের পকেটে টাকা পৌঁছে দিতে। এটাই এখন মুখ্য উদ্দেশ্য। অর্থনৈতিক স্থিতিশীলতার চেয়ে জিডিপি প্রবৃদ্ধি নিশ্চিত করা বা কর্মসংস্থান সৃষ্টি করা কেন্দ্রীয় ব্যাংকের দায়িত্ব কিনা––এমন প্রশ্নে তিনি বলেন, এই উদ্যোগ কেন্দ্রীয় ব্যাংকের কর্মকান্ডের সঙ্গে সাময়িকভাবে সাংঘর্ষিক মনে হতে পারে। মূল্যস্ফীতি কমিয়ে আনা বাংলাদেশ ব্যাংকের প্রধান দায়িত্ব। আমাদের আল্টিমেট গোল হল কর্মসংস্থান বাড়ানো। এটা করতে গিয়ে যদি মূল্যস্ফীতি কিছুটা বাড়েও সেটা আবার সমন্বয় করে নেব। বড় ব্যবসায়ীদের জন্য বড় ছাড়ের ঘোষণার পর প্রশ্ন উঠেছে, আর্থিক খাতের নিয়ন্ত্রক সংস্থা আবারো অর্থনীতির রাজনীতিতে জড়িয়ে যাচ্ছে কি না। এ বিষয়ে দৃষ্টি আকর্ষণ করলে আরিফ হোসেন বলেন, যখন পলিটিক্স হয় অর্থনীতির ভালোর জন্য, তখন কেন্দ্রীয় ব্যাংকের ভূমিকা রাখার সুযোগ রয়েছে। তিনি বলেন, জনগণের রায় নিয়ে ক্ষমতায় আসা সরকার রাজনৈতিক প্রতিশ্রুতি বাস্তবায়নকে অগ্রাধিকার দিচ্ছে। বাংলাদেশ ব্যাংকের গভর্নর কর্মকর্তাদের বলেছেন, যার যার বিভাগের রুটিন কাজগুলো এগিয়ে নিতে। তিনি (গভর্নর) কর্মসংস্থান সৃষ্টিসহ সরকারের রাজনৈতিক প্রতিশ্রুতিগুলো বাস্তবায়নে মনোযোগী হবেন।
© Copyright niropekkhasangbad.com
Developed By Muktodhara Technology Limited.